

En resumen: eres residente fiscal en España siendo estadounidense cuando pasas más de 183 días en España en un año natural, o cuando España es el centro de tus intereses económicos. Desde entonces, España grava tu renta mundial, y los bienes en el extranjero de más de 50.000 € en cualquier categoría se declaran en el Modelo 720. Las declaraciones en EE. UU. siguen en paralelo.
Nada de esto pone fin a tus declaraciones en Estados Unidos: EE. UU. grava a sus ciudadanos vivan donde vivan. El convenio entre España y EE. UU. y las deducciones de cada lado están pensados para que la misma renta no tribute dos veces. No eliminan ninguna de las dos declaraciones.
Cuándo pasa a ser residente fiscal en España un estadounidense
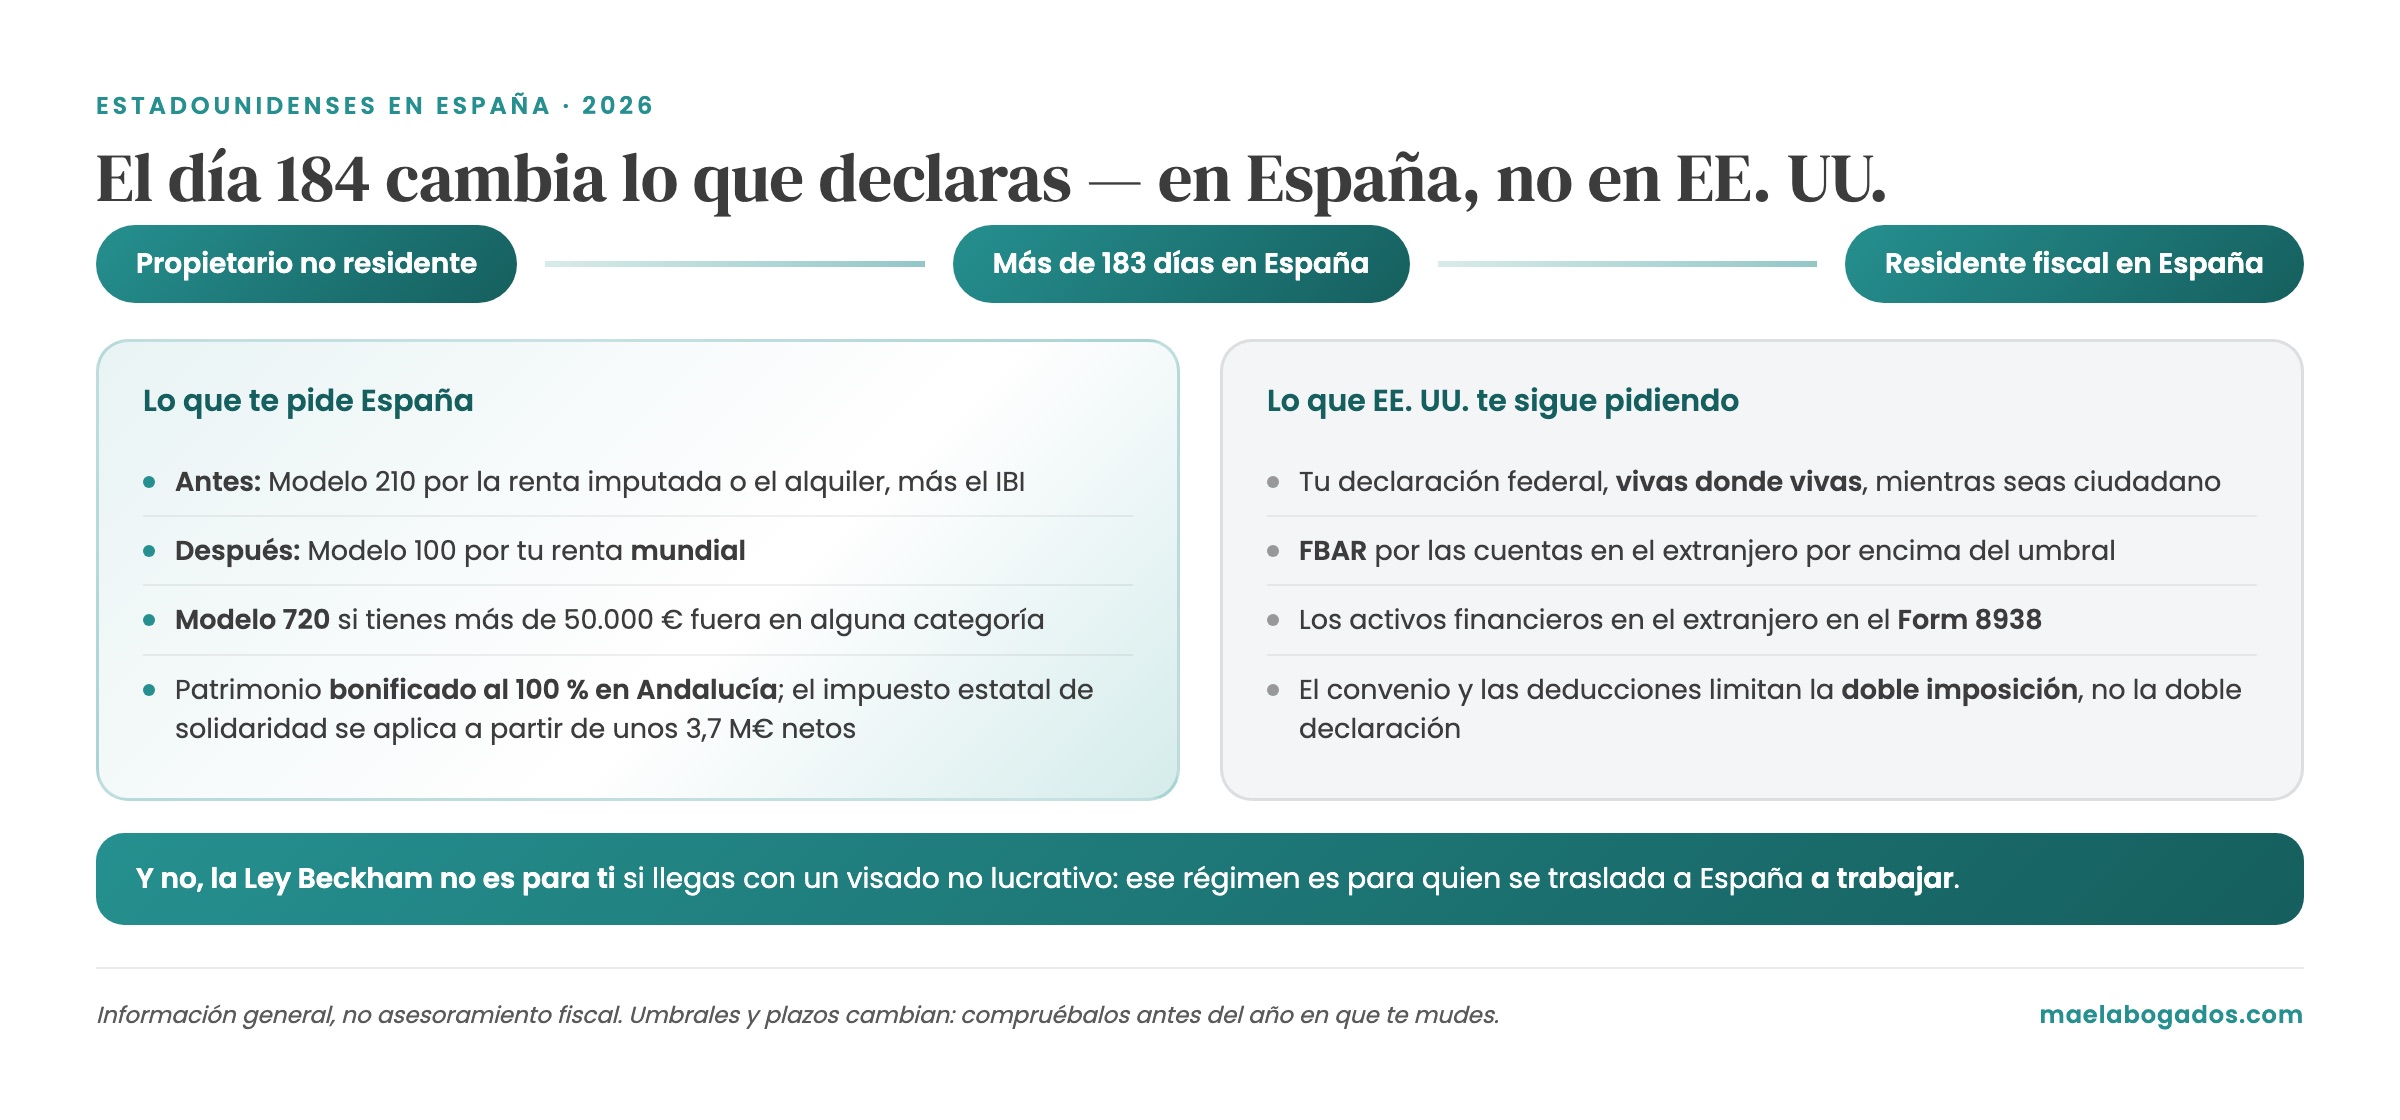
La ley española (artículo 9 de la Ley del IRPF) fija dos criterios, y basta con cumplir uno, además de una presunción:
- La regla de los 183 días: más de 183 días en España durante el año natural. El ejercicio fiscal español es el año natural, sin reparto por fracciones de año. Las ausencias esporádicas cuentan para el total, salvo que acredites tu residencia fiscal en otro país.
- El centro de tus intereses económicos: el núcleo principal o la base de tus actividades o intereses económicos está en España, de forma directa o indirecta, aunque pases aquí menos días.
- La presunción familiar: si tu cónyuge no separado legalmente y tus hijos menores de edad que dependan de ti viven en España, se presume que eres residente, salvo prueba en contrario.
Si te mudas con un visado no lucrativo, la regla de los 183 días viene incluida. Desde mayo de 2025, para renovar ese permiso hay que acreditar más de 183 días de residencia real y efectiva en España en el año natural (Real Decreto 1155/2024, art. 64.2.f). En la práctica, un estadounidense con este visado acaba siendo residente fiscal en España.
Qué declara un estadounidense como residente fiscal en España
Mientras sigues siendo no residente y tienes una vivienda aquí, España grava lo que está vinculado a España. Eso incluye la renta imputada por la vivienda que reservas para tu uso, o las rentas del alquiler. Se declaran con el Modelo 210, la declaración del impuesto sobre la renta de no residentes. Además pagas el impuesto municipal sobre bienes inmuebles (IBI).
Cuando pasas a ser residente, presentas la declaración ordinaria del IRPF (Modelo 100) por tu renta mundial. Eso incluye las pensiones y la Seguridad Social de EE. UU., los dividendos, los intereses y las ganancias patrimoniales. También el alquiler de la vivienda que conserves en Estados Unidos. Qué tributa dónde, y a qué tipo, es justo lo que reparte el convenio.
| Modelo | Quién lo presenta | Qué cubre | Cuándo |
|---|---|---|---|
| Modelo 210 | Propietarios no residentes | Renta imputada de la vivienda de uso propio; rentas del alquiler | Renta imputada: hasta el 31 de diciembre del año siguiente |
| Modelo 100 | Residentes fiscales en España | Renta mundial | De abril al 30 de junio del año siguiente |
| Modelo 720 | Residentes con más de 50.000 € en el extranjero en alguna categoría | Cuentas; valores, fondos, seguros y rentas; inmuebles | Del 1 de enero al 31 de marzo |
| Modelo 721 | Residentes con más de 50.000 € en criptomonedas en el extranjero | Criptomonedas custodiadas fuera de España | Del 1 de enero al 31 de marzo |
| Modelo 714 | Residentes con bienes de más de 2 millones de euros, o con cuota a ingresar | Impuesto sobre el patrimonio (bonificación del 100 % en Andalucía) | De abril al 30 de junio |
| Modelo 718 | Patrimonio neto de más de unos 3,7 millones de euros | Impuesto de solidaridad de las grandes fortunas | Julio |
Modelo 720: el que los estadounidenses descubren demasiado tarde
Si eres residente en España y tienes bienes en el extranjero por más de 50.000 € en cualquiera de estas tres categorías (cuentas bancarias; valores, fondos, seguros y rentas; e inmuebles), debes presentar una declaración informativa, el Modelo 720. Se presenta entre el 1 de enero y el 31 de marzo del año siguiente. No liquida ningún impuesto: informa de lo que tienes. Tras la primera presentación, solo vuelves a presentarlo cuando una categoría crece más de 20.000 € o cuando dejas de tener algo que declaraste. Una declaración aparte, el Modelo 721, cubre las criptomonedas custodiadas fuera de España, con el mismo umbral de 50.000 €.
Tiene una historia que conviene conocer. El antiguo régimen sancionador era extraordinariamente duro. El 27 de enero de 2022, el Tribunal de Justicia de la Unión Europea lo declaró contrario al Derecho de la UE (asunto C-788/19). Rechazó las multas desproporcionadas y que se gravaran los bienes no declarados sin importar los años transcurridos. España cambió las reglas dos meses después (Ley 5/2022). La obligación de declarar sigue; lo que cambió es la sanción por equivocarse. Siendo estadounidense y residente fiscal en España, suele ser la declaración que más se pasa por alto. Llegas con cuentas y planes de jubilación en EE. UU., y a menudo con una casa allí.
Patrimonio en Andalucía, para residentes y no residentes
Andalucía aplica una bonificación del 100 % en el impuesto sobre el patrimonio, así que la mayoría de los residentes no pagan nada a la comunidad. Aun así, hay que presentar la declaración (Modelo 714) si tus bienes superan los 2 millones de euros, aunque no salga nada a pagar. Los no residentes cuyos bienes en España están principalmente en Andalucía pueden aplicar la misma normativa andaluza.
La excepción es el impuesto estatal de solidaridad de las grandes fortunas, creado en 2022 como complemento del impuesto sobre el patrimonio y fuera del alcance de las comunidades autónomas. Tras un mínimo exento de 700.000 €, grava el patrimonio neto de más de 3 millones de euros (en la práctica, a partir de unos 3,7 millones) con tipos del 1,7 % al 3,5 %. Desde el ejercicio 2023, Andalucía permite elegir a los afectados. Pueden aplicar la bonificación completa y pagar el impuesto de solidaridad al Estado. O pueden aplicar una bonificación menor y pagar una cantidad similar a la comunidad. Iba a ser temporal; sin embargo, se ha prorrogado hasta que se reforme la financiación autonómica y sigue vigente en 2026.
Para la mayoría de los compradores es una cuestión teórica: con una vivienda habitual de 750.000 €, hasta 300.000 € están exentos y el mínimo de 700.000 € cubre el resto. En cambio, para las familias que llegan con carteras de inversión importantes, es de lo primero que hay que revisar antes de la mudanza.
Por qué un estadounidense sigue declarando en EE. UU. siendo residente fiscal en España
Estados Unidos grava a sus ciudadanos por su renta mundial mientras sigan siendo ciudadanos, vivan donde vivan. Mudarte a España añade obligaciones españolas; no sustituye las estadounidenses. A grandes rasgos, sigues presentando tu declaración federal. También declaras las cuentas en el extranjero por encima del umbral en el FBAR. Además, los activos financieros en el extranjero por encima de ciertos umbrales van en el Form 8938, conforme a FATCA. Los umbrales y los formularios cambian, y no asesoramos sobre las declaraciones en EE. UU. Pero olvidarse de esa parte mientras se planifica la española es como se acaba con un problema evitable.
Lo que hace y lo que no hace el convenio entre España y EE. UU.
El convenio entre España y EE. UU. para evitar la doble imposición, actualizado por un Protocolo en vigor desde el 27 de noviembre de 2019, reparte qué país puede gravar qué. Una cláusula importa especialmente a los estadounidenses. Según la «cláusula de salvaguarda» del convenio (artículo 1.3), Estados Unidos conserva el derecho a gravar a sus ciudadanos como si el convenio no existiera, con excepciones limitadas, entre ellas la eliminación de la doble imposición (artículo 24). Del lado español, España solo deduce el impuesto estadounidense hasta lo que el convenio permitiría cobrar a EE. UU. a un residente en España que no fuera ciudadano estadounidense. Cómo elimina EE. UU. el resto es una cuestión para tu asesor fiscal en Estados Unidos.
Lo que el convenio no hace es librarte de declarar en ninguno de los dos países. Tampoco hace que los dos sistemas coincidan en todo. Por ejemplo, las cuentas Roth IRA, la Seguridad Social y la venta de una antigua vivienda en EE. UU. pueden tributar de forma distinta a lo que esperas. Son preguntas que conviene hacerse antes del año natural en que te mudas, no en el abril siguiente.
Y no, probablemente la Ley Beckham no es para ti
El régimen especial español para trabajadores desplazados se conoce como Ley Beckham (artículo 93 de la Ley del IRPF). Con él, quienes se trasladan aquí para trabajar tributan con las normas de no residentes el primer año y los cinco siguientes. Solo se aplica si no han sido residentes aquí en los cinco años anteriores. Además, depende del motivo del traslado: un empleo, un cargo de administrador o determinadas actividades emprendedoras. Un visado no lucrativo no permite trabajar en España, así que el régimen no se aplica. Los estadounidenses nos lo preguntan a menudo; con ese visado, la respuesta es no.
Antes de hacerte residente fiscal en España
Si vas a ser residente fiscal en España siendo estadounidense, las preguntas que conviene resolver llegan antes, no después. ¿Qué bienes tuyos esperará ver declarados España? ¿Cómo trata España tus planes de jubilación y tu Seguridad Social de EE. UU.? ¿Y qué tendrá que incluir tu primera declaración española?
Nos ocupamos de la parte española desde nuestra oficina de Fuengirola, para clientes de toda la Costa del Sol. Eso incluye las declaraciones, el Modelo 720 y los impuestos sobre la vivienda, con nuestro asesoramiento fiscal para expatriados. Trabajamos junto a tu CPA o asesor fiscal en EE. UU., porque ninguno de los dos puede hacer la mitad del otro.
Preguntas frecuentes
¿Cuándo pasa a ser residente fiscal en España un ciudadano estadounidense?
Cuando pasa más de 183 días en España en un año natural, o cuando el núcleo principal de sus intereses económicos está en España. España también presume la residencia, salvo prueba en contrario, cuando su cónyuge no separado legalmente y sus hijos menores dependientes viven aquí.
¿Un estadounidense residente fiscal en España paga impuestos en los dos países?
Declara en los dos. Estados Unidos grava a sus ciudadanos por su renta mundial vivan donde vivan, y España grava la renta mundial de sus residentes. El convenio y las deducciones de cada lado están pensados para evitar la mayor parte de la doble imposición, pero la cláusula de salvaguarda permite a EE. UU. seguir gravando a sus ciudadanos.
¿Qué es el Modelo 720?
Una declaración informativa de los bienes situados fuera de España. La presentan los residentes fiscales en España entre el 1 de enero y el 31 de marzo cuando alguna de las tres categorías (cuentas, valores y seguros, o inmuebles) supera los 50.000 €. Por sí sola no genera ningún pago.
¿Hay impuesto sobre el patrimonio en Andalucía?
Andalucía bonifica el impuesto sobre el patrimonio al 100 %, aunque hay que presentar la declaración si tus bienes superan los 2 millones de euros. A partir de unos 3,7 millones de patrimonio neto se aplica el impuesto estatal de solidaridad de las grandes fortunas; Andalucía permite pagar esa cantidad a la comunidad en su lugar.
¿Puedo acogerme a la Ley Beckham si me mudo con un visado no lucrativo?
No. Ese régimen especial es para quien se traslada a España a trabajar, y el visado no lucrativo no permite trabajar en España.
Este artículo refleja la situación en España en 2026. Es información general, no asesoramiento fiscal, y no asesoramos sobre las declaraciones en EE. UU. Los umbrales y los plazos cambian, así que compruébalos con un abogado antes del año en que te mudes. Reserva una llamada con nuestros abogados fiscalistas.